
はじめに
こんにちは。りこぴんです。
今回は、我が家のマイホームについてのお話。
 りこぴん
私たちは、夫婦ともに小学校教員。そして、家族で資産形成にも取り組んでいます。
- できるだけ無駄な支出は減らし、余ったお金は投資へ。
- 見栄のための買い物は避け、自分たちにとって必要なものを。
そんな考えで、これまで暮らしてきました。
そう考えると、マイホームって、なかなか悩ましい存在です。
コスパだけを考えれば、我が家は今でも「賃貸のほうが合理的かな」と思っています(笑)。
- 家賃補助の恩恵。
- 固定資産税も修繕費も必要なし。
- 不具合が出ても、管理会社降臨を待つだけ。
- 引っ越したくなれば、住み替え可能。
メリットは多い。
資産形成界隈で、賃貸が好まれるのは、なんとなくわかります。
しかし私たちは、最終的に家を買いました。
今回は、そんな資産形成中の教員夫婦が、なぜマイホームを購入することにしたのかを書いてみます。
「家が欲しい」と「賃貸でもいい」は、両立していた
戸建て住宅への憧れは、やっぱりありました。
地方で生まれ育った私も妻も、「人生のどこかでマイホーム」という感覚がある。
りこぴん身の回りの同僚も、結婚や出産を機に、続々と家を買っていましたからね。
一方で、
「無理してまで買う必要はないよね」
とも思っていました。
私たちが資産形成に取り組めてきたのは、アパート暮らしで、住居費をコストカットできているところが大きい。
住居は、最大とも言える固定費です。
その今後を考えることは、我が家にとって、ラスボス的存在でした。

その結果、
「家を持つこと」そのものに、そこまでこだわる必要はないんじゃない?
と思うようにしていたんですね。
とはいえ、2LDKの賃貸アパートは、住み続けられるほどの広さはなく、築年数も増し気味。
どこかで引っ越しは、必要と考えていました。
賃貸も、かなり探しました
そこで、すこし時間ができた育休中。
めぼしい周辺の賃貸物件を、次女とのお散歩ついでに、ほぼ全て見に行きました。

せっかく住み替えるなら、
- 「家賃はいくらまでなら納得できるか」
- 「立地はどこまで妥協できるか」
- 「今より快適になるのか」
など、きちんと納得して決めたかったからです。
その結果、改めて感じたのが、
「思ったより住居費、上がるな……」
という現実でした。
りこぴんあたりまえですけどね(笑)
住居費を維持〜微増に抑えようと思うと、築年数に妥協が必要。
ただ当時の物件は、冬の寒さはすごく不満だったので、建物品質を妥協して同じ思いはしたくないという気持ちも大きかったんです。
結果、案内してくれた不動産屋さんには大変申し訳なかったんですが、引っ越しを決めきれませんでした。

中古住宅もかなり調べました
ということで、思い切って買うことも視野には入れていました。
ただし、いきなり展示場に行くとか、カタログを眺めるなんてことはせず。
むしろ最初に見ていたのは中古住宅でした。
りこぴん資産形成を意識している以上、できるだけ割安に買いたかったからです。
住宅取得に関する知識を、本やネットで情報収集。
同時進行で、
- ネットで物件を探し、相場を調べる。
- 趣味のランニングついでに、周辺を走ってみる(笑)。
- 気になる物件があれば内見する。
そんなことをしていました。
ところが実際に見てみると、
- 思ったより手入れがいりそうだな
- この価格で、この立地と、この築年数か……
という物件も多い。
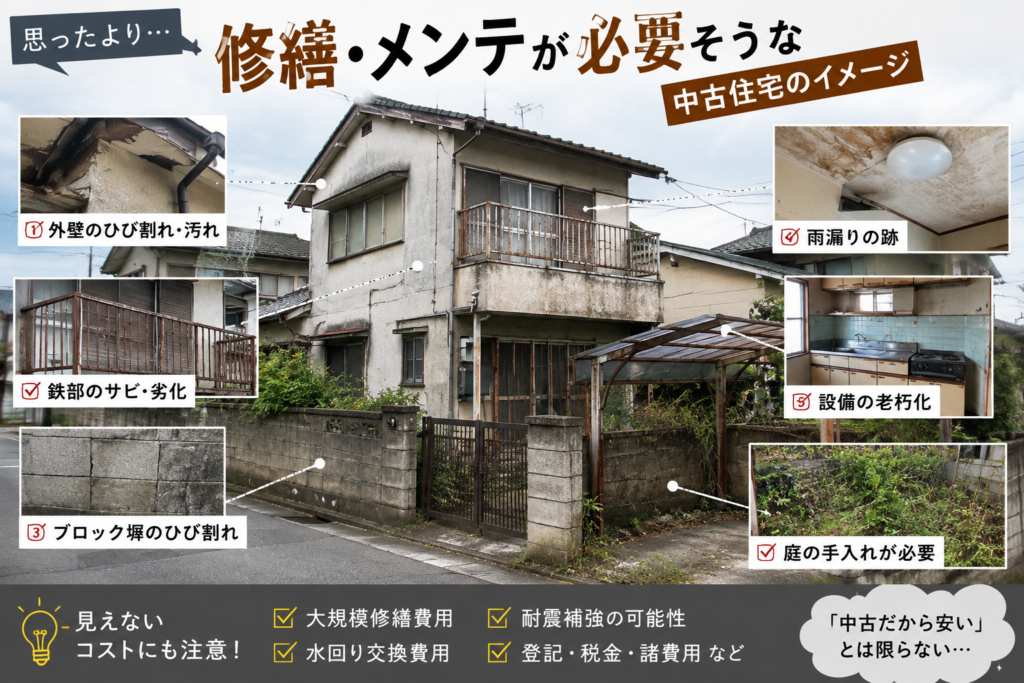
リフォーム費用や諸費用まで含めると、思ったほど「中古だから安い」とは限らなかったです。
そこで見つけたのが「新築建売」だった
そんな中でたまたま出会ったのが、新築の建売住宅でした。
いわゆるパワービルダー系の住宅です。
- 注文住宅のような華やかさはない。
- 設備は必要最低限。
- デザインや内装は、賃貸でもありそうな質感。
量産型ですから、なんか同じような建物が、その辺にポツポツ建っている。
りこぴんまさに、「ザ・建売」です(笑)。
でも、物件によりますが、立地がそれなりによく、何より価格がかなり抑えられている。
土地込みで考えると、周辺の中古住宅とほぼ同じか、むしろ安かったです。
懸念点だった住宅性能についても、一定の安心感があります。
しかも最低限ではありますが、外構もとりあえず整備済。
落とし所としては、ちょうどいいかもしれない、と思えました。
最後は、ひたすら数字で考えた
ここからは、コストを徹底洗い出し。
「なんとなく欲しいから買おう」ではなく、できるだけ数字にしました。
- 住宅ローン(金利上昇を想定)
- 固定資産税
- 火災保険
- 将来的な修繕費
- 住宅ローン控除
- 賃貸暮らしを継続した場合とのコスト比較
そして最後に。
将来的に売却する可能性も踏まえて、いけるか?
というところも。
子どもたちは、いつかは我が家から巣立つでしょう。
そのときには、「できれば今よりもう少しスリムに暮らしたいよね」というのが私と妻の共通認識だったからです。
妻と話し合い、AIにも壁打ちしながら(笑)、いろいろとシミュレーションしました。
もちろん未来のことなので、完璧には分かりません。
それでも、
- この金額なら、我が家の資産形成を大きく邪魔しない
- 今より住環境は良くなる
- 管理の手間やコストが出てくるが、そこは受け入れる
- 売却もなんとか想定できそうな立地・条件
というラインが見えてきました。
ここら辺を天秤にかけ、納得した上で、購入へ。
区画のラスト1棟、というところも、私たちの背中を押す要因でした。
りこぴん巡り合わせかもしれないぞ、と。
「資産形成」と「家族の暮らし」は別々ではない
資産形成をしていると、
- 家なんて買わずに投資に回そう
- 固定費は削れる限り削ろう
という考え方になりがちです。
もちろん、それ自体は間違ってないと思うし、我が家も愚直に倹約に努めてきました。
でも、資産を増やすことそのものが人生の目的ではありません。
家族4人で暮らしていて、
- もう少し広いほうがいいよね
- 収納がもっと欲しいよね
- 子どもがのびのび過ごせる場所が欲しいよね
と思うなら、そのためにお金を使うことも、十分意味がある。
私たちの場合、マイホームは、
子育て期間の生活を少し快適にするための道具
に近いと考えています。
だから、豪華な家にはしなかった
私たちが購入したのは、いわゆる「理想のマイホーム」ではありません。
おしゃれな注文住宅ではないし、夫婦のこだわりが詰まっているわけでもない。
そのぶん、できる限りは自分たちで工夫しています。
- この設備、本当に必要?
- これは自分たちでやったほうが安いな
と、一つひとつ考えました。
テレビ線をつけなかったり(笑)、追加設備を自分たちで比較・検討したり。
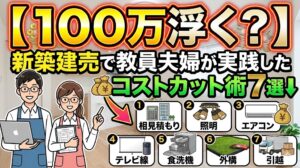
そうやって浮いたお金は、できるだけ別のところへ回す。
家にかけるお金を減らすことと、家での暮らしを大切にすることは、両立できる。
私はそう考えています。
今でも「賃貸のほうがコスパはいい」と思う
今でも私は、
「コスパだけなら、賃貸のほうがいいよね」
と思っています(笑)。
仮にローン返済額が賃貸と変わらなくても、維持コストを踏まえれば、ほぼほぼ賃貸が有利。
りこぴんやはり私たちのような教員の場合、家賃補助の恩恵が大きすぎますから。
何度もシミュレーションしました。
ただ、私たちの場合は、
- これからの家族4人の暮らし
- 住み替えた場合の家賃
- 購入した場合の総コスト
- 資産形成への影響
- 生活満足度とのバランス
まとめて考えた結果、
「我が家にとっては、今このあたりの価格帯なら、買うのも悪くない」
という結論になりました。
マイホームが正解だった、というより、
私たちには、この選択が納得できた
という感じです。
おわりに
マイホームは、今後の資産を左右する、大きな買い物です。
- みんな買っているから
- そろそろ買う年齢だから
- 子どもがいるなら戸建てでしょ
- なんか欲しくなった
だけで決める額ではないかな、と思います。
ただ、
賃貸のメリットを理解した上で、中古住宅を調べ、新築建売と比較して、お金のシミュレーションもして、
その結果、
「買おっか。」
と思えた。
それが、我が家のマイホーム購入です。
りこぴん資産形成も、生活の質も、両方を欲張った結果が今の家という感じ(笑)
そして実際に住んでみると、部屋も収納も駐車場も広くなって、素直に快適です。
「べつになくてもいい」と思っていた庭も、あったらあったで、子どもたちが楽しそうに遊んでくれています(笑)
自宅環境を整え、生活の質を高めるのは、いいことだと思います。
私たち教員夫婦のように、忙しい家庭は特に。
ただし家や車などの大物の購入にいくらかけるかは、一生を左右するといっても過言ではない。
幸せを得る手段として、納得できるコストかどうか。
これからマイホーム購入を検討される方は、じっくり考えてみてはどうでしょうか。
ではまた!


コメント